【200万円の指値成功】残置物だらけの築30年戸建てをフルローンで購入!?

神・大家さん倶楽部の木村です。
大人気!毎月500名が申込!!
利回り20%、フルローン等実績多数
↓↓↓↓
神スキルの体験・速習セミナーはこちらから!
今日は、築古戸建て投資に興味がある方に
ぜひ読んでほしい成果報告です^^
教えている生徒さんが、
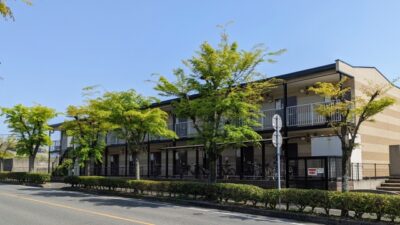
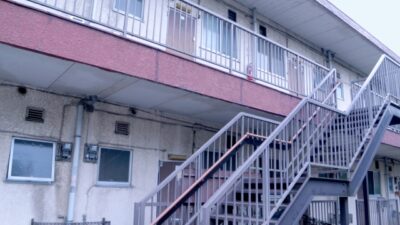
埼玉県某所の築30年戸建てを購入されました!
しかも今回はなんと…
200万円の値引き交渉に成功!
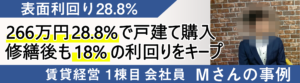
さらに、購入価格1,180万円に対して
フルローンで融資を受けることができたのです(゚д゚)!?
毎月の手残りも約3.2万円の見込み。
会社員をしながらの不動産投資で、
またひとつ大きな成果が出ましたね^^
まずは物件概要を見てみましょう。
■物件概要
・所在地:埼玉県某所
・構造:木造3階建て戸建て
・築年数:約30年
・購入価格:1,180万円
・表面利回り:約10%
・入居状況:入居中
・積算評価:土地900万円、建物0円
・融資:〇〇銀行 1,180万円
・返済期間:20年
・金利:2.8%
・月CF:約3.2万円
今回のポイントは、
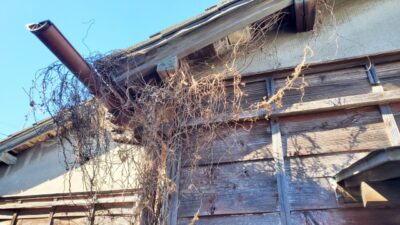
残置物が多い物件だったこと。
こうした物件を見ると、
「片付けにお金がかかりそう…」
「何かトラブルがありそうで怖い…」
と思ってしまいますよね。
実際、今回の生徒さんも入会前は、
残置物が多い物件を購入候補にできなかったそうです。
でも、今回は違いました。
残置物が多いという状況を踏まえて、
価格交渉を行った結果、
200万円の指値に成功したのです^^
もちろん、ただ安くしてほしいと
伝えればいいわけではありません。
残置物の処分費用や物件の状態、
購入後に必要なお金まで考えて、
「いくらなら投資として成り立つのか」
を判断することが大切です。
そして、もうひとつのポイントが融資です。
今回の生徒さんは、○○銀行から
1,180万円のフルローンを受けました。
入会前は、どの銀行の融資を使うべきか
整理できていなかったそうです。
不動産投資では、金利だけでなく、
返済期間や毎月の手残りも重要です。
今回のケースでは、家賃が月9.7万円。
返済が約6万円、管理費などを差し引いて、
月約3.2万円の手残りが見込まれています。
ただし、修繕費や税金、将来の空室なども
考えておく必要があります。
安く買うことと、良い条件で融資を受けること。
この両方を考えられるようになると、
物件選びの幅も広がりますね^^
ぼくのスクールでは、
物件の見極め方や指値交渉、
金融機関の選び方、購入後の運営まで
実例を交えてお伝えしています。
「残置物が多い物件は不安…」
「どの銀行に相談すればいいかわからない」
そんな方は、まず正しい判断基準を
学んでみてください。
無料&オンライン開催なので、
ぜひ気軽に遊びに来てくださいね^^
▼ 神スキルの体験・速習セミナー

P.S.一見すると扱いにくそうな物件でも、見方が変わるとチャンスになることがあります。大事なのは、リスクを理解したうえで冷静に判断することですね^^